ホーム / ゾウゾクノート / 成年後見・任意後見 / 家族信託と成年後見の違い
家族信託と成年後見制度の違いを徹底比較|どっちを選ぶ?併用は?判断基準を図解
親の認知症対策を調べると、家族信託、成年後見(法定後見)、任意後見、そして遺言書――似たような場面で登場する制度がいくつも出てきて、「結局うちはどれを使えばいいのか」で止まってしまう方がとても多いです。
整理のコツは、機能を横に並べて比べる前に、まず各制度がカバーする「時期」を見ることです。時期のマップを頭に入れると、「どれか1つを選ぶ」のではなく「時期と目的の穴を組み合わせで埋める」という正しい発想に切り替わり、比較は一気に簡単になります。
まず1枚:4つの制度は「時期」が違う
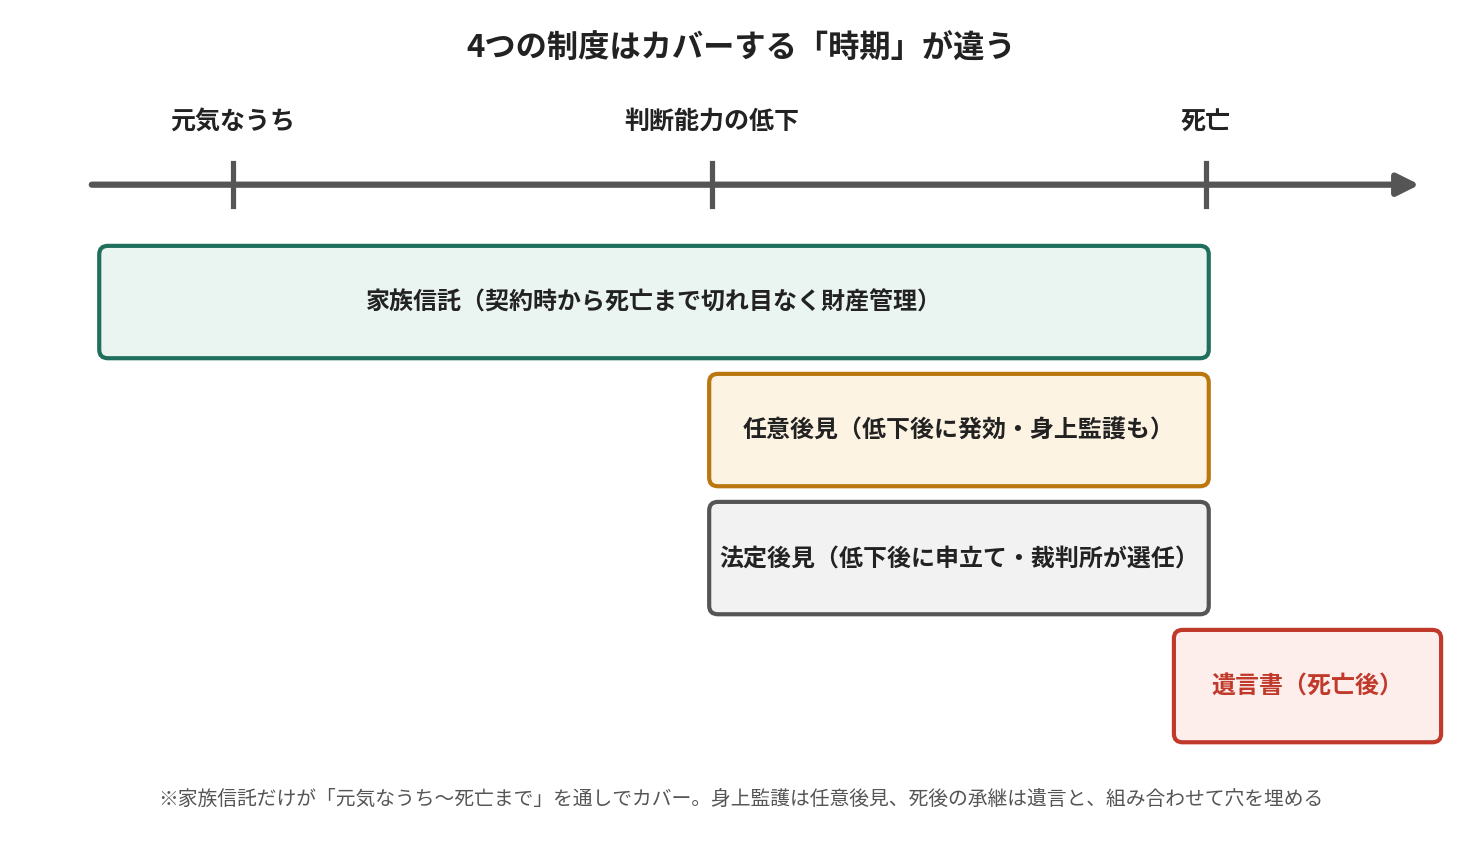
- 家族信託:契約したその日から本人の死亡まで、判断能力の低下をまたいで切れ目なく財産管理が続く、唯一の制度
- 任意後見:元気なうちに契約するが、効力が始まるのは判断能力が低下してから
- 法定後見:判断能力が低下した後に、家庭裁判所へ申し立てて始まる(事前の備えではなく事後の対応)
- 遺言書:死亡後にだけ効力を持つ。生前の財産管理には一切関与しない
家族信託と成年後見の違い【比較表】
| 項目 | 家族信託 | 任意後見 | 法定後見 |
|---|---|---|---|
| 性質 | 私的な契約 | 契約+裁判所の関与 | 裁判所の制度 |
| 始められる時期 | 判断能力があるうち | 判断能力があるうちに契約 | 低下後に申立て |
| 財産を管理する人 | 家族(受託者)を自分で選ぶ | 自分で指名 | 裁判所が選任(専門職多い) |
| 財産管理の柔軟性 | 高い(売却・運用も契約次第) | 低い(保全中心) | 低い(保全中心・居住用不動産売却は裁判所の許可) |
| 身上監護 | × | ○ | ○ |
| 取消権(悪質商法対策) | × | ×(代理権のみ) | ○(後見類型) |
| 継続コスト | 原則なし | 監督人報酬 月1〜3万円程度 | 専門職報酬 月2〜6万円程度 |
| 初期費用 | 数十万円(圧縮可) | 公正証書費用等 数万円〜 | 申立費用 数万円+鑑定料等 |
| 終了 | 契約で設計可 | 本人死亡等まで | 本人死亡等まで |
| 死後の財産承継 | ○(帰属権利者の指定) | × | × |
目的別・どれを選ぶかの判断基準
「口座凍結を防ぎ、自宅も動かせるようにしたい」→ 家族信託
介護費用の支払い、施設入居時の自宅売却など、財産を凍結させず柔軟に使い続けることが目的なら、家族信託が第一候補です。法定後見でも凍結は解消できますが、報酬負担と柔軟性の低さ(自宅売却に裁判所の許可)がついてきます。詳しくは「認知症で親の銀行口座が凍結される?」をご覧ください。
「施設や病院の契約を任せたい・悪質商法から守りたい」→ 任意後見(+信託)
身上監護と取消的な保護は信託ではカバーできません。この目的が中心なら任意後見です。信頼できる人を後見人に指名でき、法定後見の「誰が選ばれるかわからない」不安を回避できます。
「もう判断能力が低下してしまった」→ 法定後見
事前対策の契約はできないため、法定後見が事実上の選択肢です。これは劣った選択ではなく、本人保護のための正当な手段です。感情面の整理も含めて「成年後見制度を使いたくない人へ」の記事で解説しています。
「死んだ後の財産の行き先を決めたい」→ 遺言書(または信託の帰属権利者)
家族信託は信託した財産についてのみ、帰属権利者の指定で承継先を決められます。信託していない財産(年金が貯まる本人口座など)は必ず残るため、遺言書との併用が実務の標準です。原則として信託財産には信託契約が、それ以外には遺言が働くと覚えてください。
実務で使われる3つの併用パターン
- 【基本セット】家族信託+遺言書:財産管理は信託で、信託外財産の承継は遺言で。最も多い組み合わせです。
- 【フルカバー】家族信託+任意後見+遺言書:財産は信託、身上監護は任意後見、承継は遺言。役割分担が明確で、おひとりさま予備軍や資産の大きい家庭で採用されます。
- 【ライト版】任意後見+遺言書:託せる財産が少なく、身上監護が主目的の場合。信託を無理に使わない選択です。
どのパターンでも共通するのは、すべて「本人に判断能力があるうち」にしか組めないという点です。比較検討に時間をかけすぎて選択肢自体を失うのが、この分野でいちばん多い失敗です。
方向性が決まったら、無料でつくる
家族信託契約書・任意後見契約書・遺言書の各無料作成ツールで、いずれも登録不要で下書きまで作成できます。まず必要な組み合わせを整理するところから始めてください。
よくある質問(FAQ)
家族信託はいつから始めるべきですか?
答えは「今すぐ」です。信託は契約後すぐに財産管理を移す必要はなく、当初は少額で始めて様子を見ることもできます。一方、先延ばしのリスク(判断能力の喪失)は取り返しがつきません。始める最適なタイミングは、常に「判断能力に不安が出る前」です。
家族信託をしていれば、成年後見は絶対に不要ですか?
いいえ。信託後に身上監護(施設契約等)や取消権が必要になれば、後見の申立てが必要になる場面はあります。ただしその場合も、主要な財産が信託で守られていれば、後見人の管理対象と報酬算定の基礎が小さくなるという実務上の利点があります。
途中で法定後見が始まったら、家族信託はどうなりますか?
有効に成立した信託は、後見開始後も原則として存続します。受託者は引き続き信託財産を管理し、後見人は信託外の財産と身上監護を担当する分担になります。
比較して迷ったら、誰に相談すればいいですか?
制度をまたぐ比較は、家族信託と後見の両方の実務経験がある司法書士・弁護士が適任です。相談前に、財産の一覧(財産目録ツールで作成できます)と家族の状況を整理しておくと、相談が一度で濃くなります。
まとめ:「どれか」ではなく「時期と目的の組み合わせ」
- 4制度は機能の優劣ではなく、カバーする時期と目的が違う
- 財産管理の柔軟さは家族信託、身上監護と本人保護は後見、死後の承継は遺言
- 実務の標準は併用(信託+遺言が基本セット)
- すべての選択肢は「判断能力があるうち」限定。比較に時間をかけすぎない
あわせて読みたい
参考にした一次情報・公的資料
本記事の記述は、以下の法令・官公庁・公的機関の公表資料にもとづいています。制度や手数料は改正されることがあるため、最新の内容は各リンク先でご確認ください。
- 後見ポータルサイト(成年後見制度)(裁判所)
- 信託法(平成18年法律第108号)(e-Gov法令検索)
- 成年後見制度利用促進(厚生労働省)
- 任意後見契約に関する法律(平成11年法律第150号)(e-Gov法令検索)
- 金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方(2021年2月18日)(全国銀行協会)