ホーム / ゾウゾクノート / 相続手続き(死後) / 準確定申告とは
準確定申告とは?必要・不要の判定、4か月の期限、やり方と必要書類をわかりやすく解説
家族が亡くなった後、「そういえば父さんの確定申告はどうなるんだ?」と気づくのは、たいてい四十九日が過ぎた頃です。亡くなった方のその年(1月1日から死亡日まで)の所得の申告は、相続人が代わりに行います。これが準確定申告で、期限は相続の開始を知った日の翌日から4か月以内。所得税の納付も同じ期限です。
ただし、すべてのご家庭で必要なわけではありません。年金暮らしだった親の多くは申告不要に該当し、むしろ任意の申告(還付申告)をすればお金が戻るケースもあります。まず要否の判定から始めましょう。
必要?不要?――最初の判定
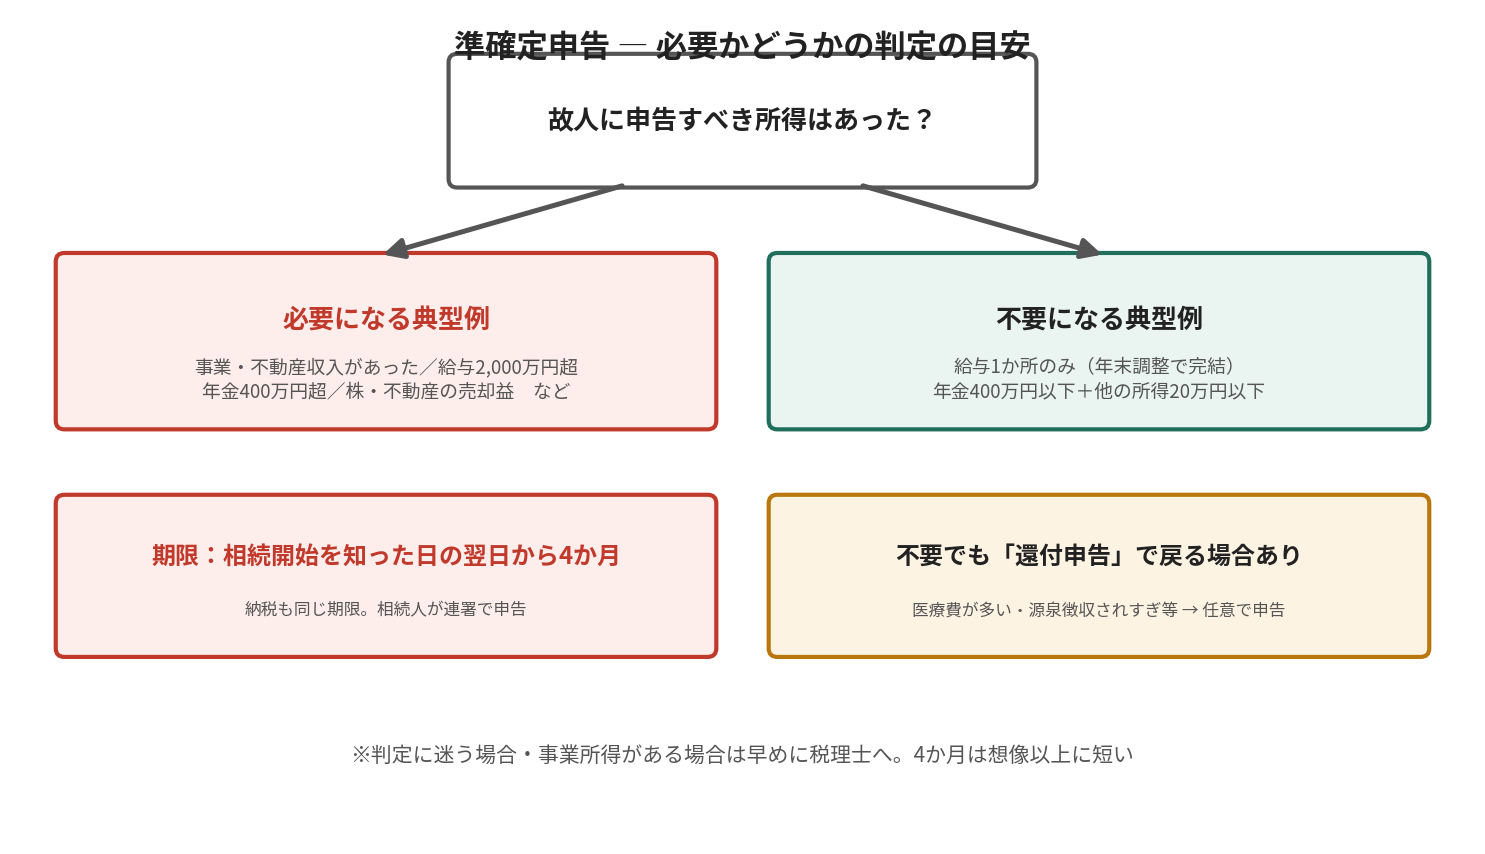
申告が必要になる主なケース
- 事業所得・不動産所得(アパート・駐車場収入等)があった
- 給与収入が2,000万円を超えていた
- 給与を2か所以上から受けていた、または給与以外の所得が20万円を超えていた
- 公的年金の収入が400万円を超えていた
- 株式・不動産の売却益、生命保険の一時金など、申告すべき所得があった
申告が不要になる主なケース
- 給与1か所のみで、死亡時に勤務先が年末調整に準じた精算をしている
- 公的年金の収入が400万円以下で、かつ年金以外の所得が20万円以下(確定申告不要制度)
不要でも「申告すると得」なケース(還付申告)
- 医療費を多く払っていた(入院が続いた後に亡くなった場合はまず該当を疑ってください)
- 年金や給与から源泉徴収された税額が、実際の税額より多い
- 還付申告は義務ではないため4か月に縛られず、5年間請求できます。焦らなくて大丈夫です
迷ったらこの基準で:年金暮らし+医療費が多い→還付の可能性を確認。アパート経営・自営業→ほぼ確実に必要、かつ計算が複雑なので早めに税理士へ。4か月は、書類集めから始めると想像以上に短い期限です。
やり方:5ステップ
- 書類を集める:年金の源泉徴収票(死亡後に日本年金機構から送付される「準確定申告用」のもの。届かなければ請求)、給与の源泉徴収票、医療費の領収書、保険料控除証明書、事業・不動産の帳簿等
- 所得と控除を死亡日までで区切って計算する:医療費控除・社会保険料控除等は「死亡日までに本人が支払った分」が対象。年の途中まででも各種控除(配偶者控除・扶養控除等)は月割りせず適用できます
- 確定申告書+付表を作成する:通常の確定申告書に、相続人全員の情報を記載する「死亡した者の所得税及び復興特別所得税の確定申告書付表」を添付します
- 相続人全員の連署で提出:原則、相続人全員が連署します(各自が別々に申告する方法も可能ですが、その場合は他の相続人に申告内容を通知します)。提出先は亡くなった方の住所地の税務署。e-Taxでの提出も可能です
- 納付または還付:納税額があれば4か月の期限までに納付。各相続人は法定相続分等に応じて納付義務を負います。還付金は相続財産として遺産分割の対象になる点にも注意
つまずきやすいポイント
- 年金の源泉徴収票が届くのを待っていたら期限が近づいていた → 死亡届提出後も届かない場合は年金事務所へ早めに請求を
- 死亡後に支払われた医療費 → 本人の準確定申告の医療費控除には入れられません(生計を一にする相続人が支払った場合、その相続人自身の確定申告で控除できる場合があります)
- 固定資産税・住民税 → 死亡日時点で納税通知が来ていた分は準確定申告の必要経費や債務控除の論点になります。不動産所得がある場合は特に税理士へ
- 1月1日〜3月15日に死亡し、前年分の申告がまだだった場合 → 前年分と本年分の2つの準確定申告が必要(どちらも期限は相続を知った日の翌日から4か月)
相続税との関係
準確定申告(所得税・4か月)と相続税の申告(10か月)は別の手続きです。準確定申告で納めた所得税は、相続税の計算で債務控除の対象になります。両方が必要なご家庭は、同じ税理士にまとめて依頼するのが効率的で、資料も一度の収集で済みます。全体のスケジュールは「死亡後の手続きチェックリスト」をご覧ください。
よくある質問(FAQ)
期限を過ぎるとどうなりますか?
納税が必要なケースでは、無申告加算税・延滞税が課される可能性があります。間に合わないと分かった時点でも、できるだけ早く申告・納付することで負担は軽くなります。
相続放棄をした場合も連署が必要ですか?
相続放棄をした人は相続人ではなくなるため、原則として準確定申告の当事者から外れます。放棄予定の方は、申告への関与自体を慎重に(単純承認とみなされる行為を避ける)してください。
誰か一人が代表して手続きできますか?
実務では相続人代表が書類を取りまとめ、付表に全員の情報・マイナンバーを記載して提出する形が一般的です。全員の押印・情報が必要な点で、遺産分割協議と同様に早めの声かけが肝心です。
税理士に頼むといくらくらいかかりますか?
内容によりますが、年金+簡単な控除のみなら数万円程度から、事業・不動産所得があると10万円以上が目安です。相続税申告とセット依頼で調整されることも多いため、見積もりで確認してください。
まとめ
- 準確定申告は「亡くなった方のその年の所得」を相続人が申告する手続き。期限は4か月
- 年金400万円以下+他所得20万円以下なら不要。医療費が多ければ還付申告(5年内)を検討
- 事業・不動産所得ありは早めに税理士へ。相続税とセット依頼が効率的
- 付表への相続人全員の記載が必要。声かけは早く
あわせて読みたい
親が亡くなったらやること全リスト|死亡後の手続きを期限順に整理
相続税・贈与税相続税の基礎控除とは?計算方法と5分でかかるか判定する手順
遺産分割・相続トラブル遺産分割協議書の書き方とひな形|自分で作る手順と記載例
相続手続き(死後)賃貸アパートを相続したら?大家の地位・家賃・敷金の引き継ぎと確定申告
相続税・贈与税相続で確定申告が必要になるケース|「相続税」「準確定申告」との違いを判定
相続手続き(死後)亡くなった後の入院費・医療費は誰が払う?高額療養費の払い戻しと相続の注意点
相続手続き(死後)故人の滞納税金・国民健康保険料・介護保険料は相続される?督促状が届いたときの対応と払えないときの相談先
参考にした一次情報・公的資料
本記事の記述は、以下の法令・官公庁・公的機関の公表資料にもとづいています。制度や手数料は改正されることがあるため、最新の内容は各リンク先でご確認ください。
- No.2022 納税者が死亡したときの確定申告(準確定申告)(国税庁)
- 日本年金機構(年金の手続き)(日本年金機構)
- 民法(明治29年法律第89号)(e-Gov法令検索)
- 相続税法(昭和25年法律第73号)(e-Gov法令検索)
- タックスアンサーコード一覧(相続税)(国税庁)